三井住友信託インターネットバンキング
- 4.1
- 評価
- 100.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
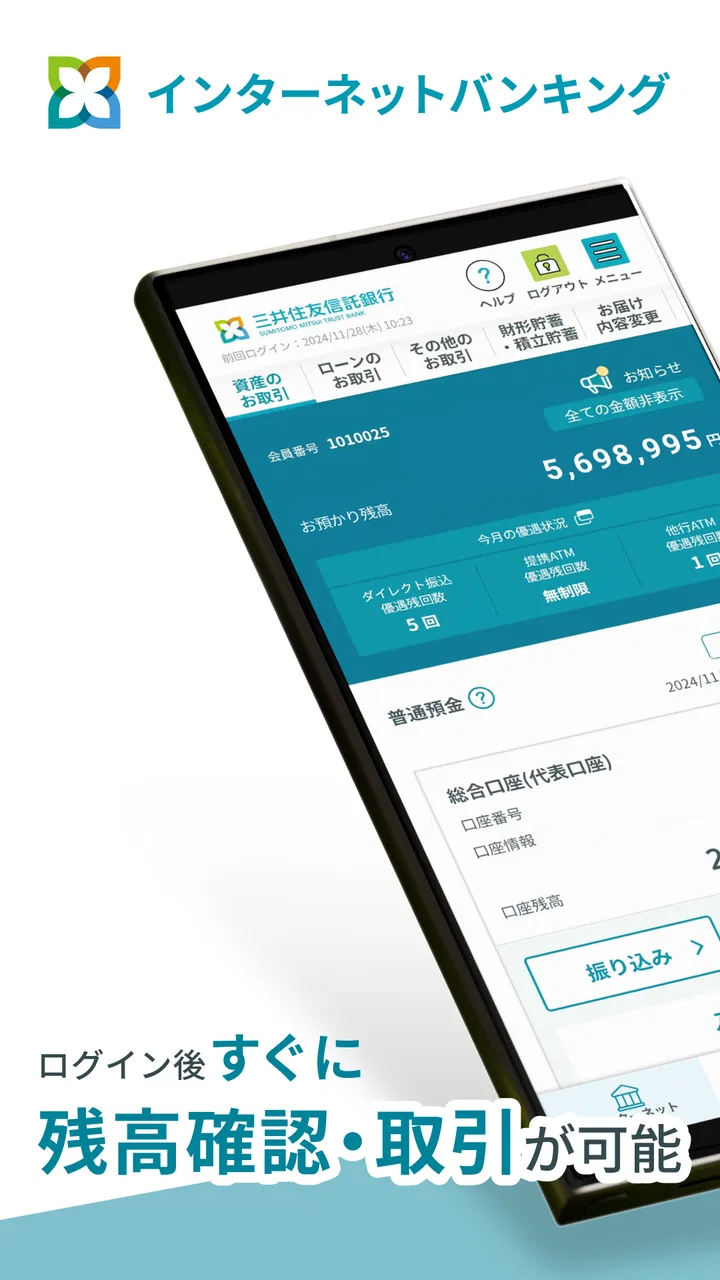
三井住友信託銀行の口座を日常的に確認したい人にとって、三井住友信託インターネットバンキングは、スマートフォンから取引を進めるための専用アプリという位置づけです。私は、残高や入出金を確認するたびにブラウザを開いてログインするより、銀行用の入口を一つにまとめたい人に向いていると感じました。金融アプリは派手さよりも、必要な場面で迷わず使えることが大切なので、画面の見た目以上に、起動から確認までの流れが自分の生活に合うかが選ぶポイントになります。
開発元は三井住友信託銀行株式会社で、金融カテゴリーのアプリとして提供されています。料金は無料で、対象年齢は3歳以上です。ストア上では平均4.1の評価があり、評価数はおよそ700件、導入数は10万件を超えています。利用者が一定数いるため、個人の口座管理をスマートフォンへ移したい人が検討しやすい一方、銀行アプリは口座を持っているかどうかで便利さが大きく変わります。
日常の確認では、速さより迷わなさが効いてくる
私がこのアプリを使う場面を想像すると、最も自然なのは買い物の前後に残高を確認したいときです。たとえば、家賃やカード利用の引き落としが近い日に、現在の残高と最近の動きを確認し、必要なら別の支払いを後回しにする、といった使い方です。こうした短時間の確認では、複雑な機能が多いことより、アプリを開いて目的の画面へ進みやすいことのほうが重要です。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


インターネットバンキング専用アプリなので、銀行のウェブサイトを検索して似た名前のページを探す手間を減らせます。スマートフォンのホーム画面から直接アクセスできる点も、毎週のように口座を確認する人には実用的です。私は、ログイン先を間違えたくない人や、金融機関の公式サービスを一つの場所に固定しておきたい人ほど、この専用アプリの価値を感じやすいと思います。
一方で、起動が速いかどうかだけで判断するのは少し危険です。通信状態、端末の空き容量、OSの状態、銀行側の処理状況など、金融アプリの体感速度は複数の条件に左右されます。このアプリについて、特定の通信環境での秒数や処理時間を断定することはできません。私なら、急いで振り込みを済ませる必要がある日に初めて使うのではなく、まず通常の残高確認で操作の流れを覚えておきます。
ログイン前に整えておきたい使い方
速度を安定させたいなら、アプリを開く直前に他のアプリを大量に切り替えるより、普段から端末を整理しておくほうが現実的です。不要な写真や動画で保存容量が逼迫している端末では、銀行アプリに限らず動作が不安定になりやすいためです。また、外出先で重要な操作をする予定があるなら、地下や混雑した場所ではなく、通信が安定した環境で事前にログイン状態や操作方法を確認しておくと安心です。
ここで大切なのは、アプリを入れたからといって、銀行取引の準備がすべて終わるわけではないことです。口座情報や認証に関する情報を手元で確認し、登録時に入力を求められる内容を把握しておくと、途中で止まりにくくなります。私は、登録や初回設定を通勤中の短い時間に済ませようとせず、自宅など落ち着いた場所で行うことを勧めます。
利用が集中する場面で感じやすい負担
金融アプリの負荷を意識しやすいのは、給料日や支払日の前後、まとまった入出金を確認したい時間帯です。多くの人が同じように残高や明細を見ようとする可能性があるため、普段より待たされる場面を想定しておくべきです。ただし、このアプリについて特定の時間帯に遅くなると決めつけることはできません。私なら、期限がある操作は直前まで先延ばしにせず、余裕を持って行います。
特に注意したいのは、画面がすぐ変わらないときに何度もボタンを押してしまうことです。通信中に連続操作をすると、自分がどこまで処理したのか分からなくなり、確認の手間が増えます。反応が遅いと感じたら、まず通信状態を確認し、画面の表示が変わるまで少し待つ。それでも進まない場合は、アプリを閉じて再度開く前に、取引状況を落ち着いて確認する。この順番を決めておくと、焦りにくくなります。
急ぎの取引ほど、操作の速さではなく確認の余白が安全性につながります。残高を見るだけなら多少の待ち時間を許容できますが、送金や各種手続きのように結果を確認したい操作では、完了画面や履歴を確認する時間まで含めて予定を組むべきです。アプリの反応が一瞬遅れただけで失敗と判断せず、二重操作を避けることが、実際の使い勝手を左右します。
外出先と自宅で使い分ける
外出先では、残高や入出金の確認だけに用途を絞ると、通信が不安定になったときの負担を抑えられます。反対に、登録情報の確認や重要な手続きを行うなら、自宅の安定した通信環境で時間を確保したほうが安心です。これはアプリの機能不足というより、金融サービスを使うときの現実的な運用方法です。
スマートフォンを家族と共用している人は、アプリを入れる端末と、普段の認証情報を扱う環境をよく考えたほうがよいでしょう。自分専用の端末で使える人なら管理しやすいですが、共用端末では画面を開いたままにしない、通知や履歴の見え方を確認する、といった基本的な注意が必要です。私は、便利さだけでなく、誰が端末を触れるのかまで含めて導入を判断します。
安定して使うための復旧手順を先に決める
銀行アプリで本当に困るのは、少し遅いことより、ログインできないときに何をすればよいか分からなくなることです。三井住友信託インターネットバンキングを使うなら、最初の通常利用時に、ログイン画面へ戻る方法、通信が切れた場合の再確認方法、アプリを再起動する手順を自分で把握しておくとよいでしょう。私は、問題が起きてから調べるより、問題がない日に一度だけ流れを確認しておくほうが実用的だと感じます。
端末を買い替えた場合やOSを更新した場合は、以前と同じように使えると決めつけず、早めにアプリを開いて確認することを勧めます。対応する最低OSは12なので、古い端末を使い続けている人は、インストール前にOSの条件を確認する必要があります。OSの更新が難しい端末では、アプリを使うためだけに買い替えが必要になる可能性もあるため、ここは見落としやすい判断材料です。
もし画面が固まったように見えても、すぐにアプリを削除して再インストールするのは避けたいところです。金融アプリでは、再インストール後に初期設定や本人確認に近い手順が必要になることがあります。まず通信を切り替え、端末を再起動し、公式の案内を確認するという順番が安全です。私は、アプリの不調を解決するときほど、焦って設定を消さないことを強く意識します。
評価と利用規模から見える立ち位置
平均評価は4.1で、評価数はおよそ700件です。評価だけを見れば、多くの利用者にとって一定の価値があるアプリと考えられますが、金融アプリの評価は、端末環境や認証の相性、利用者が求める取引内容によって印象が変わります。残高確認を中心に使う人と、頻繁に複雑な手続きを行う人では、同じアプリでも満足度が違って当然です。
導入数は10万件を超えており、三井住友信託銀行のサービスをスマートフォンで使いたい人に選ばれていることが分かります。とはいえ、他行の口座もまとめて管理したい人にとっては、このアプリだけでは目的を満たしにくいでしょう。複数の金融機関を一つの画面で見たい場合は、総合的な家計簿アプリや各銀行のウェブサービスを併用するほうが便利なことがあります。
逆に、三井住友信託銀行を主な金融機関として使っているなら、汎用的な家計簿アプリよりも専用アプリを選ぶ意味があります。金融機関の公式入口から自分の口座を確認したい人、銀行サービスと家計管理を分けたい人には、情報の役割が分かりやすいからです。私は、すべてを一つにまとめたい人より、銀行取引を銀行アプリで完結させたい人に適していると見ます。
端末条件と、向いていない人の見分け方
最低OSが12という条件は、比較的新しいスマートフォンを使っている人には大きな負担になりにくい一方、長く使っている端末では確認が必要です。OSを更新できない場合、アプリの導入段階でつまずく可能性があります。端末の買い替えを予定していない人は、まず自分のOSのバージョンを確認し、対応条件を満たしているかを見てから検討してください。
また、金融アプリは一般的なニュースアプリや動画アプリのように、通信が一時的に不安定でも後で見ればよい、という使い方には向きません。口座情報を扱う以上、表示内容を確認しながら進める必要があります。古い端末、空き容量の少ない端末、通信が頻繁に途切れる環境で使う人は、体感上の負担が大きくなりやすいでしょう。
アプリをできるだけ軽く使いたい人は、必要なときだけ起動し、使い終わったら画面を閉じる運用が向いています。常にバックグラウンドで動かしておく必要があるタイプのアプリではないため、銀行取引のたびに開く使い方でも問題ありません。端末の資源を節約したい人にとって、用途を限定して使える点は扱いやすさにつながります。
ただし、スマートフォンでの操作自体が苦手な人には、専用アプリが必ずしも最良とは限りません。文字入力や認証に不安がある場合、画面の小さい端末で無理に進めるより、落ち着いて確認できる別の利用方法を選んだほうがよい場面があります。家族や周囲の人にログイン情報を預けるのではなく、自分で安全に扱える環境を優先してください。
無料で始められるが、便利さは口座との関係で決まる
このアプリは無料で利用できます。費用をかけずに三井住友信託銀行のインターネットバンキングへアクセスしたい人にとって、試しやすい点は明確な利点です。ただし、無料であることだけを理由に入れるのではなく、自分がその銀行の口座をどの程度使っているかを基準にしたほうが、導入後の満足度は高くなります。
月に一度しか口座を見ない人なら、アプリを入れることでログインの手間が本当に減るかを考えてみてください。一方、日々の残高確認や入出金の把握をしたい人なら、専用の入口があることが行動の習慣化に役立ちます。私なら、家計簿全体の分析をしたい場合は別の管理手段を使い、銀行口座の確認と取引はこのアプリに分けます。
年齢区分は3歳以上ですが、実際の利用者として想定されるのは、口座と認証情報を自分で管理できる人です。年齢表示だけで子ども向けアプリと考えるものではありません。家族の口座をまとめて見たい場合も、本人の同意や銀行側の利用条件を確認し、他人の情報を無断で扱わないようにする必要があります。
私の結論は、三井住友信託銀行を使う人向けの堅実な選択
三井住友信託インターネットバンキングは、銀行取引をスマートフォンから確認したい人にとって、目的がはっきりしたアプリです。私は、残高や入出金を定期的に確認する人、ブラウザ検索を省きたい人、三井住友信託銀行を中心に使っている人には勧めやすいと感じました。無料で導入でき、現在のバージョンは1.1.2です。
一方で、複数の銀行や電子マネー、クレジットカードを一括管理したい人には、専用アプリだけでは物足りない可能性があります。家計の全体像を見たいなら総合家計簿サービス、特定の銀行以外も頻繁に操作したいなら各金融機関のアプリやウェブサービスを組み合わせるほうが効率的です。誰にでも一つで足りるアプリではなく、三井住友信託銀行との取引を軸にする人に価値があります。
速度については、数字だけで優劣を決めるより、通信環境と端末を整え、急ぎの操作を避ける使い方が大切です。負荷が気になる場面では連続タップをせず、処理結果を確認してから次へ進む。端末変更やOS更新の後は早めに動作を確認し、不調時は削除より先に再起動や公式案内の確認を行う。この三つを守るだけでも、金融アプリ特有の不安はかなり減らせます。
結論として、私は日常の銀行確認を安全に習慣化したい人には、三井住友信託インターネットバンキングを候補に入れてよいと思います。反対に、資産全体の分析や複数サービスの統合を最優先する人は、別の管理ツールを併用したほうが満足しやすいでしょう。三井住友信託銀行の口座を自分のスマートフォンで手早く確認する、その一点に焦点を合わせるなら、過度な機能を求めず使える現実的な選択です。
三井住友信託インターネットバンキングに関するよくある質問
01三井住友信託インターネットバンキングでは何ができますか?
残高照会や入出金明細の確認、振込・振替、定期預金などの各種手続き、登録情報の確認と変更などをスマートフォンやパソコンから行えます。利用できるサービスは契約内容や口座の種類によって異なるため、初回ログイン後に表示されるメニューと公式案内を確認してください。
02利用を始めるには、どのような準備や登録が必要ですか?
利用には、三井住友信託銀行の対象口座とインターネットバンキングの契約、ログイン情報、本人確認に必要な情報などが必要です。サービスによってはワンタイムパスワードの登録や、認証用アプリ・電話番号の設定を求められる場合があります。申込方法や必要書類は公式サイトで事前に確認しましょう。
03スマートフォンで利用する場合、安全対策はどのようになっていますか?
ログイン時のID・パスワード認証に加え、取引内容によってはワンタイムパスワードや追加の本人確認が使われます。ただし、端末の紛失や不正アプリ、偽サイトによる情報漏えいを完全に防げるわけではありません。公式ストアから入手し、認証情報を他人に伝えず、OSとアプリを最新に保つことが大切です。
04振込や各種取引には手数料や利用時間の制限がありますか?
振込手数料、利用可能時間、当日扱いとなる締切時刻は、振込先、曜日、口座や契約の種類によって異なる場合があります。メンテナンス時間中はログインや取引ができないこともあります。実際に送金する前に、画面に表示される手数料と処理予定日を必ず確認してください。
05ログインできない場合や、スマートフォンを紛失した場合はどうすればよいですか?
ログイン情報を忘れた場合は、公式ログイン画面の再登録・再発行手続きや、銀行が案内する問い合わせ窓口を利用してください。スマートフォンを紛失したときは、第三者による利用を防ぐため、できるだけ早くインターネットバンキングの利用停止やパスワード変更を行い、公式サポートへ連絡しましょう。検索広告や不審なメールに記載された連絡先は避けてください。
メリット
- 残高や入出金明細をスマホでいつでも確認できる
- 振込や料金支払いを自宅から手続きできる
- 生体認証対応でログイン時の安全性を高められる
- 投資信託などの資産状況もまとめて確認できる
- 各種手続きの来店回数を減らせる
デメリット
- 利用には口座開設とインターネットバンキング登録が必要
- 初回設定や本人確認に手間がかかる場合がある
- メンテナンス中は一部サービスを利用できない
- スマホ操作に不慣れな人には画面が分かりにくいことがある
- 端末紛失時は利用停止などの対応を急ぐ必要がある

三井住友信託インターネットバンキング
ギャラリー